Ley de Segunda Oportunidad en Santander
¿Debes más de 5.000 € en Santander y no ves salida?
Te las quitamos
Anota tu teléfono y te llamamos a Santander
Cada aviso de impago pesa más que el último y los intereses no se detienen. Hay una salida legal: la Ley de Segunda Oportunidad en Santander logra que un juez cancele lo que no puedes devolver, con las condiciones cumplidas. Su nombre oficial es exoneración del pasivo insatisfecho (EPI). Tu Segunda Oportunidad te lo tramita por internet.
Antes de nada
- Primera consulta gratis, sin compromiso
- Que fin de mes deje de dar miedo
- Libérate de tus deudas en Santander
- Nº de colegiado: 106808
- Mediador Concursal
- Más de 2.000 personas han cancelado sus deudas con nosotros
Resultados que puedes comprobar:
Hablamos gratis
Sin compromiso
Desde 97€/mes
Por internet
Sin salir de Cantabria
¿Mejor hablado? Escribe tu número y hoy te llamamos.
Que me llamen hoy¿Cumples los requisitos de la Ley de Segunda Oportunidad en Santander?
Tres preguntas cortas
¿Resides habitualmente en España?
Precio de la Ley de Segunda Oportunidad en Santander
- Hablar con nosotros no tiene coste. Tú cuentas tu situación, nosotros miramos deudas, ingresos y bienes, y contestamos con sinceridad si la Ley de Segunda Oportunidad puede ayudarte. Un «no» bien explicado ahorra tiempo y dinero.
- Cuota inicial de 97 € al mes.
- Tampoco te conviene un abogado de oficio para este trámite: es técnico y un plazo vencido añade meses al proceso. El trámite con nosotros tiene precio, pero antes de decidir tienes una consulta gratuita y sin compromiso.
Qué juzgado ve tu caso en Santander
Un juzgado de lo mercantil lleva tu caso: el de tu zona.
El juzgado de Santander está en la calle Gutiérrez Solana, s/n (edificio Europa).
Embargos en Santander
Pedirlo no los frena. Los frena el auto con el que el juez abre el procedimiento.
Tus acreedores tienen que parar
Con el procedimiento abierto, los embargos en curso se paran y los acreedores no pueden iniciar otros.
Tu deuda deja de crecer
Tus deudas dejan de devengar intereses. La ley exceptúa los sueldos que quedaron sin pagar a trabajadores y las deudas con hipoteca o con prenda.
Hay un mínimo de tu sueldo que nadie toca
De tu nómina o pensión, el salario mínimo queda intocable. Del resto, solo un porcentaje por tramos puede embargarse.
Ciertos embargos previos, de deudas laborales o públicas, continúan solo si el juez así lo resuelve.
Qué deudas puedes cancelar en Santander
Aquí caben las deudas con tu banco, con la financiera, con la tienda donde compraste a plazos y con quien te facturó un servicio que no pudiste pagar.
| Qué debes | ¿Desaparece? |
|---|---|
| Tarjetas y préstamos personales | Se pueden cancelar |
| Compras a plazos y facturas por abonar | Se pueden cancelar |
| Hacienda estatal y Seguridad Social | Con límite |
En Hacienda y en la Seguridad Social el máximo es de 10.000 € por cada una. Se cancelan enteros los 5.000 € primeros y, del resto, la mitad. Supón 7.400 € de deuda con Hacienda: se cancelan 6.200 € y pagas 1.200 €. Lo que exceda ese máximo sigue siendo deuda.
Se mantiene siempre:
- Las pensiones de alimentos a hijos o familiares.
- Las indemnizaciones que establezca una sentencia penal.
- Lo debido por la muerte o las lesiones de terceros, incluso cuando fue en un accidente laboral.
- Hasta dos mensualidades de salario pendientes con tus trabajadores, con los límites de la ley.
- Multas por delitos y sanciones administrativas especialmente graves.
- La parte que sostiene una hipoteca o una prenda, hasta el valor de ese bien.
Autónomos y negocios en Santander
Sí. Un negocio en marcha o una actividad como autónomo no son obstáculo. El requisito es la incapacidad real de pagar.
Pedir la exoneración no te condena a bajar la persiana. Decides tú si sigues de alta o cierras y empiezas otra vez.
No se embargan tus herramientas de trabajo ni tus libros profesionales si su valor no guarda relación con la deuda reclamada.
Cuándo la ley no te sirve en Santander
- Haber falseado tu situación para que te dieran un préstamo, o endeudarte sabiendo que no podrías afrontarlo.
- Una condena firme de menos de diez años por un delito grave (robo, estafa, delito fiscal o fraude a la Seguridad Social, por ejemplo), con pena máxima de tres años o más, sin cumplir.
- Que el juez declare culpable tu concurso, que es el procedimiento judicial de tus deudas.
- Si la ley ya te ayudó, toca esperar para pedirla otra vez: dos años tras un plan de pagos, cinco tras liquidar bienes.
Lo primero es estudiar tu caso, sin pagar nada. Y si no encajas, te lo decimos con franqueza.
Dudas sobre la Ley de Segunda Oportunidad en Santander
¿Tengo que ir a algún lado para el trámite?
No. Se hace todo en línea y casi nunca hay que ir al juzgado.
¿Cuándo dejan de embargarme?
En cuanto el juez abre el procedimiento. Presentar la solicitud no es suficiente para pararlos.
¿Qué ocurre con mi casa si está hipotecada?
Esa deuda se estudia aparte, porque tu casa la garantiza. La revisamos con tus datos en la consulta gratuita.
¿Sirve si soy autónomo?
Sí, también si eres autónomo o empresario. Lo que se valora es que no puedas pagar.
¿Empezamos con tu caso en Santander?
Quiero mi consulta sin costeCada caso es distinto. La lista de requisitos de la ley, aquí abajo.
Marco legal: Ley Concursal y Ley de Enjuiciamiento Civil.
Abogado en Santander de la Ley de Segunda Oportunidad
En Santander no te pasan de comercial en comercial: te atiende un abogado. Nuestra experiencia nace en la Mediación Concursal. Si vives en Camargo, El Astillero, Santa Cruz de Bezana o cerca, hablamos igual.

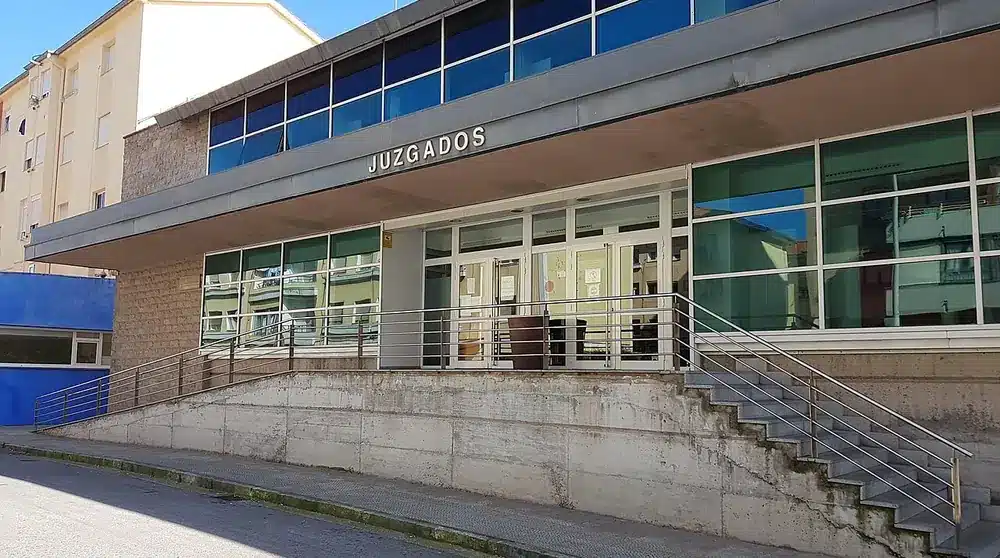
Foto: Gobierno de Cantabria, CC BY 3.0, Wikimedia Commons
Tu juzgado en Santander
Sección de lo Mercantil del Tribunal de Instancia
Calle Gutiérrez Solana, s/n (edificio Europa), Santander
Presentamos tu caso y lo seguimos por ti, sin que te muevas de casa.
Contacta con nosotros
Solicita tu consulta gratuita
Déjanos tus datos y un abogado experto en la Ley de la 2ª Oportunidad en Santander te contactará personalmente.
Esta página está protegida por reCAPTCHA y se aplican la Política de Privacidad y los Términos del Servicio de Google.